Trở lại năm 2021, khi nói vá» thị trÆ°á»ng chứng khoán, “ká»· lục” có lẽ là từ được nhắc đến nhiá»u nhất. Quả thá»±c, trong năm 2021, VN-Index liên tục “thăng hoa”, ngày 25/11/2021 Ä‘ã đạt mức cao nhất trong 21 năm (1500,81 Ä‘iểm), tính từ khi chỉ số này Ä‘i vào hoạt Ä‘á»™ng. Thanh khoản của thị trÆ°á»ng cÅ©ng “diá»…n ra nhÆ° mÆ¡”, giá trị và khối lượng giao dịch bình quân phiên lần lượt đạt trên 21.593 tá»· đồng và 737,29 triệu cổ phiếu, tÆ°Æ¡ng ứng tăng 247,27% vá» giá trị và 120,43% vá» khối lượng bình quân so vá»›i năm 2020. Äặc biệt, ngày 23/12/2021, thị trÆ°á»ng Ä‘ã có phiên giao dịch ká»· lục vá»›i giá trị và khối lượng giao dịch lần lượt đạt trên 45.371 tá»· đồng và hÆ¡n 1,32 tá»· cổ phiếu.
BÆ°á»›c sang năm 2022, đặc biệt là từ tháng 9, chứng khoán Việt Nam bất ngá» chuyển sang trạng thái đối láºp. VN-Index Ä‘ã xác láºp má»™t loạt ká»· lục buồn khi đứng đầu bảng xếp hạng chỉ số giảm mạnh nhất thế giá»›i trong tất cả khung thá»i gian phổ biến, gồm: 1 tuần, 1 tháng, 1 quý, 6 tháng, 1 năm, từ đầu năm 2022 và từ đỉnh. Äáy của thị trÆ°á»ng được xác láºp vào lúc 9 giá» 30 phút ngày 16/11 ở mức 873 Ä‘iểm. Sau Ä‘ó, VN-Index Ä‘ã phục hồi rất tốt, kết thúc phiên giao dịch ngày 2/12, tiến vá» mức 1.080 Ä‘iểm, nghÄ©a là tăng khoảng 200 Ä‘iểm trong vòng ná»a tháng. Äồng thá»i, vào hôm 2/12, VN-Index Ä‘ã trở thành chỉ số tăng mạnh nhất châu Á. Thanh khoản thị trÆ°á»ng cÅ©ng cải thiện Ä‘áng kể, từ mức chỉ khá»›p lệnh 8.000 - 9.000 tá»· đồng/phiên, trong những phiên giao dịch gần Ä‘ây, giá trị khá»›p lệnh Ä‘ã tăng lên 20.000 tá»· đồng/phiên và trung bình 10 phiên gần nhất vào khoảng 14.000 tá»· đồng/phiên.
Vấn Ä‘á» Ä‘áng lÆ°u ý là sá»± Ä‘i lên của VN-Index gần Ä‘ây chủ yếu nhá» sá»± trá»—i dáºy của dòng vốn ngoại. Trong tháng 11/2022, khối ngoại Ä‘ã mua ròng 16.000 tá»· đồng và 2 phiên đầu tháng 12/2022 là 3.200 tá»· đồng. LÅ©y kế từ đầu năm đến nay, khối ngoại Ä‘ã mua ròng hÆ¡n 13.000 tá»· đồng. Äây là má»™t con số rất ấn tượng, thể hiện rõ nét xu hÆ°á»›ng mua vào sau 2 năm bán ròng trÆ°á»›c Ä‘ó. Gần nhất, khi vừa được chấp thuáºn tăng quy mô, quỹ Fubon ETF Ä‘ã láºp tức mua ròng 400 tá»· đồng cổ phiếu Việt Nam.
Trái ngược vá»›i xu hÆ°á»›ng của khối ngoại, trong tháng 11/2022, bán ròng kỉ lục vá»›i quy mô chÆ°a từng có trong lịch sá», lên tá»›i gần 19.000 tá»· đồng.
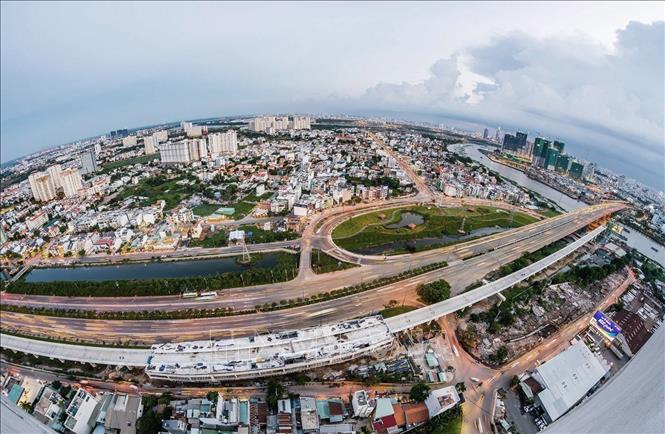
Má»™t góc Quáºn 2 vá»›i xa lá»™ Hà Ná»™i và tuyến Metro số 1 Bến Thành - Suối Tiên. Ảnh minh há»a: Thanh VÅ©/TTXVN Thị trÆ°á»ng thái phiếu doanh nghiệp cÅ©ng ghi nháºn tình trạng tÆ°Æ¡ng tá»±. Theo thống kê của Bá»™ Tài chính Ä‘Æ°a ra tại buổi há»p báo chính phủ chiá»u 1/12, tính đến ngày 25/11/2022, khối lượng phát hành giảm 31,6% so vá»›i cùng kỳ 2021, đặc biệt là giảm dần qua các quý. Khối lượng mua lại trÆ°á»›c hạn của các doanh nghiệp là 161 nghìn tá»· đồng, tÆ°Æ¡ng Ä‘Æ°Æ¡ng114% của khối lượng mua lại năm 2021.
Äá» cáºp tá»›i thá»±c tế nên trên, Thứ trưởng Bá»™ Tài chính Nguyá»…n Äức Chi Ä‘ã nhấn mạnh tá»›i câu chuyện niá»m tin, cho rằng TrÆ°á»›c Ä‘ó, tại cuá»™c há»p vá»›i 39 công ty chứng khoán và doanh nghiệp phát hành trái phiếu hôm 23/11, Bá»™ trưởng Bá»™ Tài chính Hồ Äức Phá»›c Ä‘ánh giá thị trÆ°á»ng chứng khoán vừa trải qua thá»i kỳ sụt giảm mạnh, niá»m tin của nhà đầu tÆ° vá»›i trái phiếu và cổ phiếu xuống thấp. Theo Tiến sỹ Trần Du Lịch, thành viên Há»™i đồng TÆ° vấn chính sách tài chính, tiá»n tệ quốc gia, nhìn bá» ngoài có vẻ nhÆ° kinh tế Ä‘ang ổn, nhÆ°ng thá»±c chất bên trong lại có sóng ngầm, đặc biệt là vấn Ä‘á» niá»m tin.
Thiếu niá»m tin, cổ phiếu xấu tốt Ä‘á»u nhÆ° nhau, giảm không lối thoát còn trái phiếu bị hững há» và nhà đầu tÆ° sẵn sàng bán trÆ°á»›c hạn bất chấp thiệt hại. Khi nhà đầu tÆ° mất niá»m tin vào thị trÆ°á»ng vốn, khủng hoảng vá» thanh khoản không còn là nguy cÆ¡ và nó Ä‘ã được chứng minh cả trên thị trÆ°á»ng chứng khoán lẫn thị trÆ°á»ng trái phiếu doanh nghiệp nhÆ° nêu trên. Nếu không được giải quyết kịp thá»i, tác Ä‘á»™ng sẽ lan tá»›i hệ thống ngân hàng và ná»n kinh tế thá»±c. Tiếp theo sẽ là Ä‘ình trệ sản xuất kinh doanh, Ä‘óng cá»a doanh nghiệp và làn sóng thất nghiệp, gây ra nhiá»u hệ luỵ khôn lÆ°á»ng, không chỉ bó gá»n trên phÆ°Æ¡ng diện kinh tế.
Lấy lại niá»m tin cần phải bắt đầu từ chính nÆ¡i niá»m tin Ä‘ã mất! Hiện nay, tâm Ä‘iểm Ä‘ang nằm ở “quả bom” trái phiếu doanh nghiệp gây hiệu ứng tuyết lở lan từ thị trÆ°á»ng bất Ä‘á»™ng sản sang các lÄ©nh vá»±c khác. Do Ä‘ó, để tạo niá»m tin, các doanh nghiệp phát hành trái phiếu phải trả nợ Ä‘úng hạn trái phiếu, công ty phát hành bảo lãnh phải thá»±c hiện Ä‘úng thoả thuáºn. Äặc biệt nhÆ° Bá»™ trưởng Tài chính Hồ Äức Phá»›c Ä‘ã phát biểu ngày 23/11, “nếu khó khăn vá» thanh khoản, lãnh đạo doanh nghiệp phải tính đến phÆ°Æ¡ng án bán các tài sản”.
Ở khía cạnh khác, trong khủng hoảng, vai trò của “bàn tay hữu hình” nên được phát huy. Năm 2008, khi khủng hoảng nợ dÆ°á»›i chuẩn xảy ra, chính phủ Mỹ Ä‘ã phải thay đổi chính sách, từ việc để doanh nghiệp tá»± xoay xở theo Ä‘úng nguyên tắc kinh tế thị trÆ°á»ng sang bÆ¡m tiá»n cứu trợ, ngăn đổ vỡ dây chuyá»n: Bá» 200 tá»· USD mua lại 2 “trùm” cho vay mua nhà trả góp là Freddie Mac và Fannie Mac; bá» 85 tá»· USD mua 80% cổ phần của công ty bảo hiểm AIG. Nhằm đảm bảo an ninh năng lượng trong bối cảnh cuá»™c khủng hoảng năng lượng châu Âu chÆ°a có hồi kết, ngày 15/11/2022, chính phủ Äức Ä‘ã quốc hữu hoá
Äối vá»›i Việt Nam, cÆ¡ quan quản lý có thể há»— trợ cho doanh nghiệp Ä‘ã phát hành trái phiếu, đặc biệt là các doanh nghiệp có trái phiếu sắp đến hạn khi tình trạng mất thanh khoản của các tổ chức phát hành trái phiếu doanh nghiệp Ä‘ang lan nhanh. ÄÆ°Æ¡ng nhiên, để được “cứu”, doanh nghiệp buá»™c phải chấp nháºn tái cấu trúc. Bên cạnh Ä‘ó, dòng tiá»n cần được khÆ¡i thông, tránh để doanh nghiệp rÆ¡i vào tình trạng “khô máu”. Äầu tÆ° công cÅ©ng cần thúc đẩy mạnh mẽ. Trong bối cảnh nhu cầu bên ngoài Ä‘i xuống và các nguồn vốn khác bị tắc nghẽn, vốn đầu tÆ° công có ý nghÄ©a và vai trò rất quan trá»ng vì khi nguồn vốn này được khai thông, sẽ tạo hiệu ứng lan toả rất mạnh, nhất là đối vá»›i ngành xây dá»±ng, váºt liệu xây dá»±ng… Äây cÅ©ng chính là kênh hấp thụ sản lượng cÅ©ng nhÆ° tạo nhiá»u công ăn việc làm.