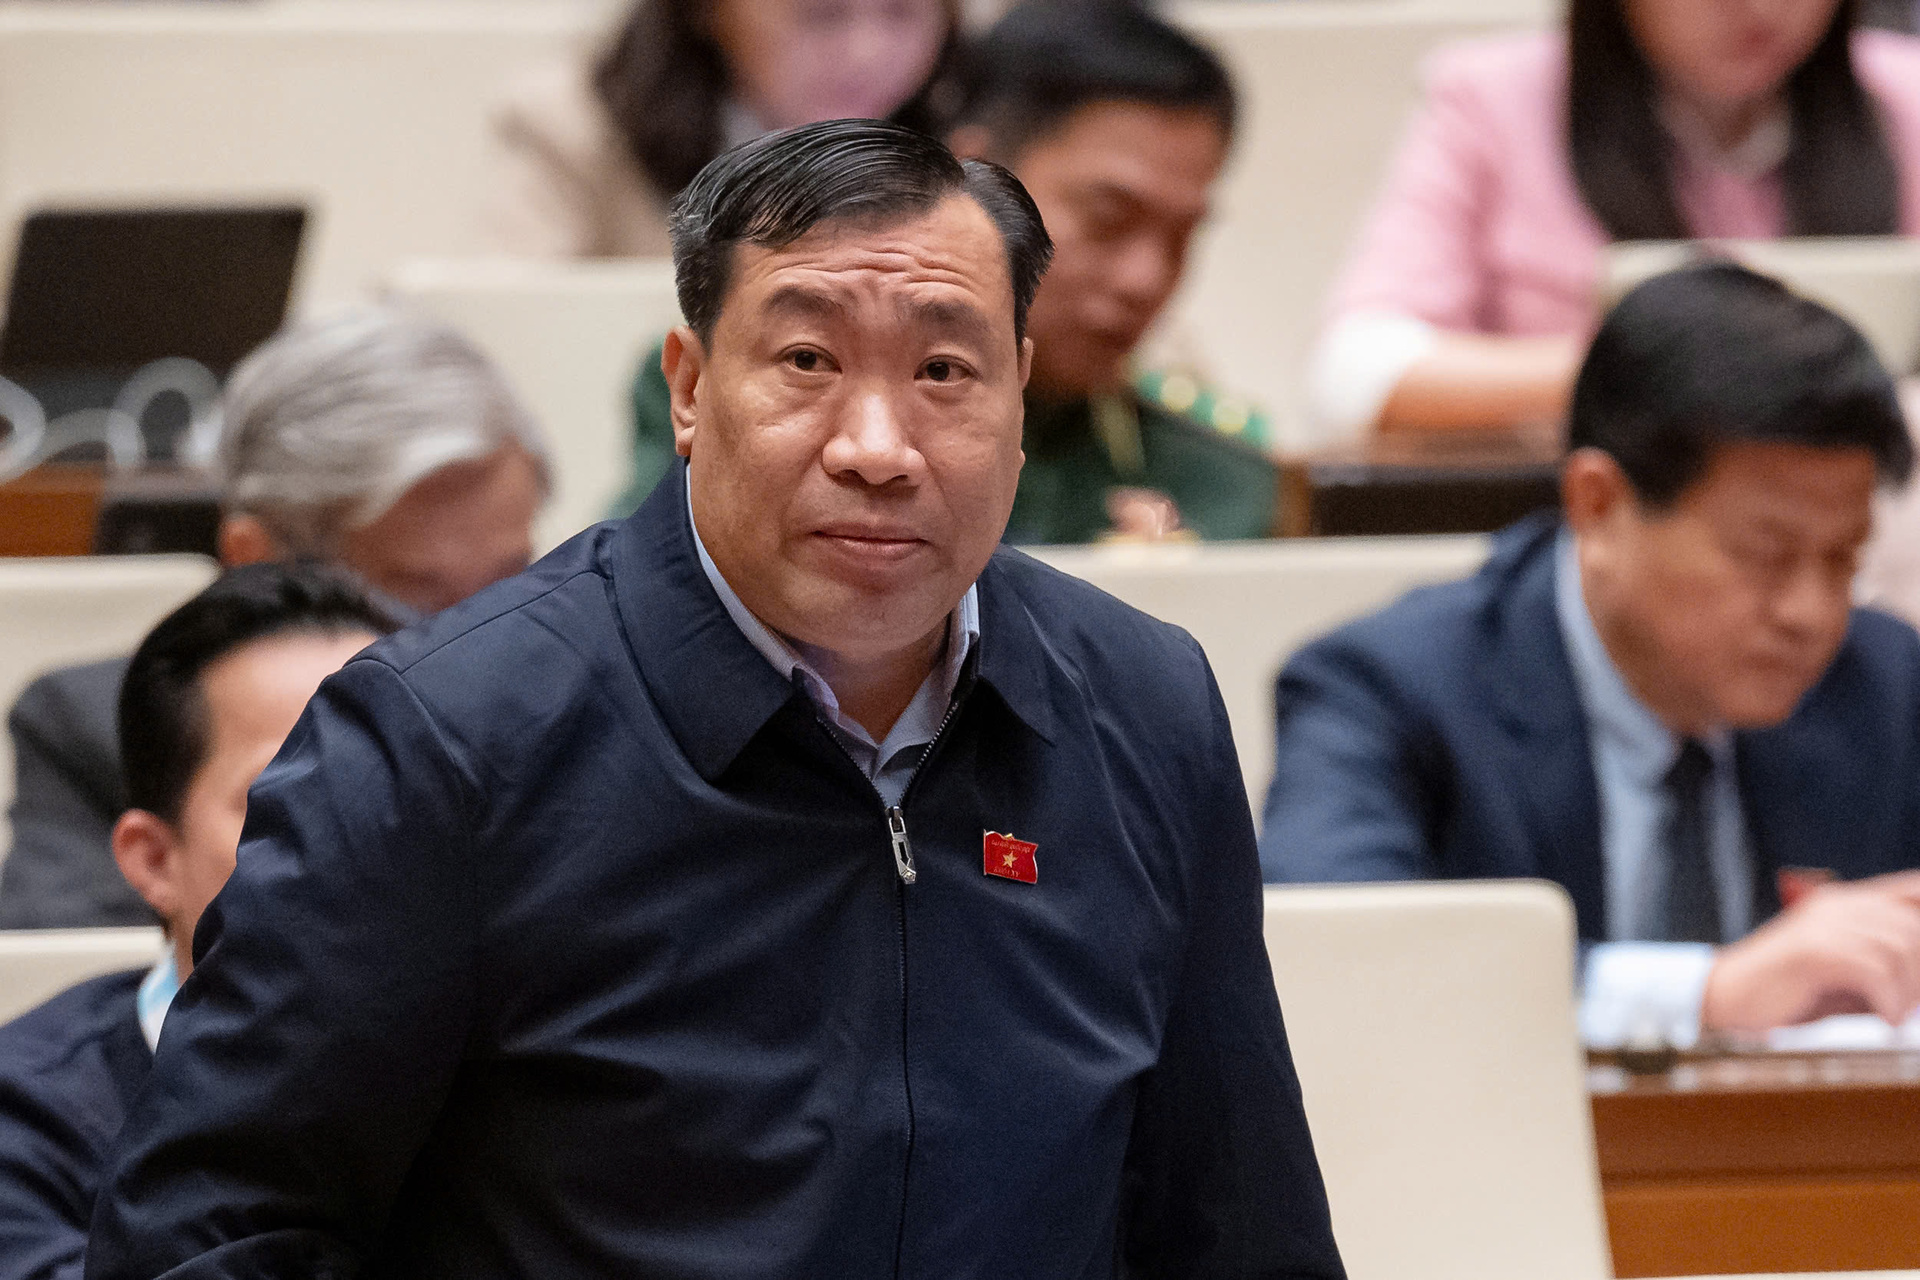
Äại biểu Thạch PhÆ°á»›c Bình - Äoàn ÄBQH tỉnh Trà Vinh.
Sáng 28/11, thảo luáºn tại Quốc há»™i vá» dá»± án Luáºt Thuế thu nháºp doanh nghiệp (sá»a đổi), Äại biểu Thạch PhÆ°á»›c Bình (Äoàn ÄBQH tỉnh Trà Vinh) cho biết, dá»± thảo luáºt Ä‘á» xuất áp dụng mức thuế suất Æ°u Ä‘ãi 15% và 17% cho doanh nghiệp có tổng doanh thu dÆ°á»›i 50 tá»· đồng. Äiá»u này giúp giảm gánh nặng thuế, há»— trợ doanh nghiệp nhá» phát triển và khuyến khích tinh thần khởi nghiệp.
Tuy nhiên, đại biểu cho rằng vẫn còn má»™t số bất cáºp nhÆ° mức doanh thu 3 tá»· đồng áp dụng thuế 15% là quá thấp, cách phân loại doanh nghiệp chỉ dá»±a vào doanh thu có thể bị lợi dụng. Äại biểu Ä‘á» nghị cần tăng ngưỡng doanh thu áp dụng thuế 15% và 17%, sá» dụng thêm tiêu chí nhÆ° số lao Ä‘á»™ng và tổng tài sản để phân loại doanh nghiệp, áp dụng lá»™ trình tăng thuế suất khi doanh nghiệp vượt ngưỡng.
Äối vá»›i cÆ¡ quan báo chí, Äại biểu Thạch PhÆ°á»›c Bình cho rằng hiện nay, cÆ¡ quan báo chí hoạt Ä‘á»™ng vá»›i mục tiêu phi lợi nhuáºn nhÆ°ng vẫn phải chịu mức thuế thu nháºp doanh nghiệp 20% nhÆ° các doanh nghiệp thông thÆ°á»ng. Äiá»u này gây áp lá»±c tài chính lá»›n, đặc biệt khi nguồn thu từ quảng cáo ngày càng giảm do cạnh tranh vá»›i các ná»n tảng số.
Bên cạnh Ä‘ó, Luáºt Thuế hiện tại chÆ°a có quy định riêng cho cÆ¡ quan báo chí, dẫn đến việc áp dụng mức thuế suất nhÆ° doanh nghiệp thông thÆ°á»ng mà không xét đến vai trò đặc biệt của báo chí. Äại biểu Thạch PhÆ°á»›c Bình Ä‘á» xuất áp dụng mức thuế suất Æ°u Ä‘ãi 10% đối vá»›i phần thu nháºp từ hoạt Ä‘á»™ng ngoài nhiệm vụ chính trị nhÆ° quảng cáo, tổ chức sá»± kiện. Äồng thá»i, miá»…n thuế thu nháºp doanh nghiệp đối vá»›i các khoản tài trợ, viện trợ cho cÆ¡ quan báo chí; có chính sách há»— trợ đặc biệt cho các cÆ¡ quan báo chí địa phÆ°Æ¡ng, nhất là ở vùng sâu, vùng xa, nÆ¡i có Ä‘iá»u kiện kinh tế xã há»™i khó khăn và khả năng tá»± chủ tài chính thấp hoặc là rất thấp.
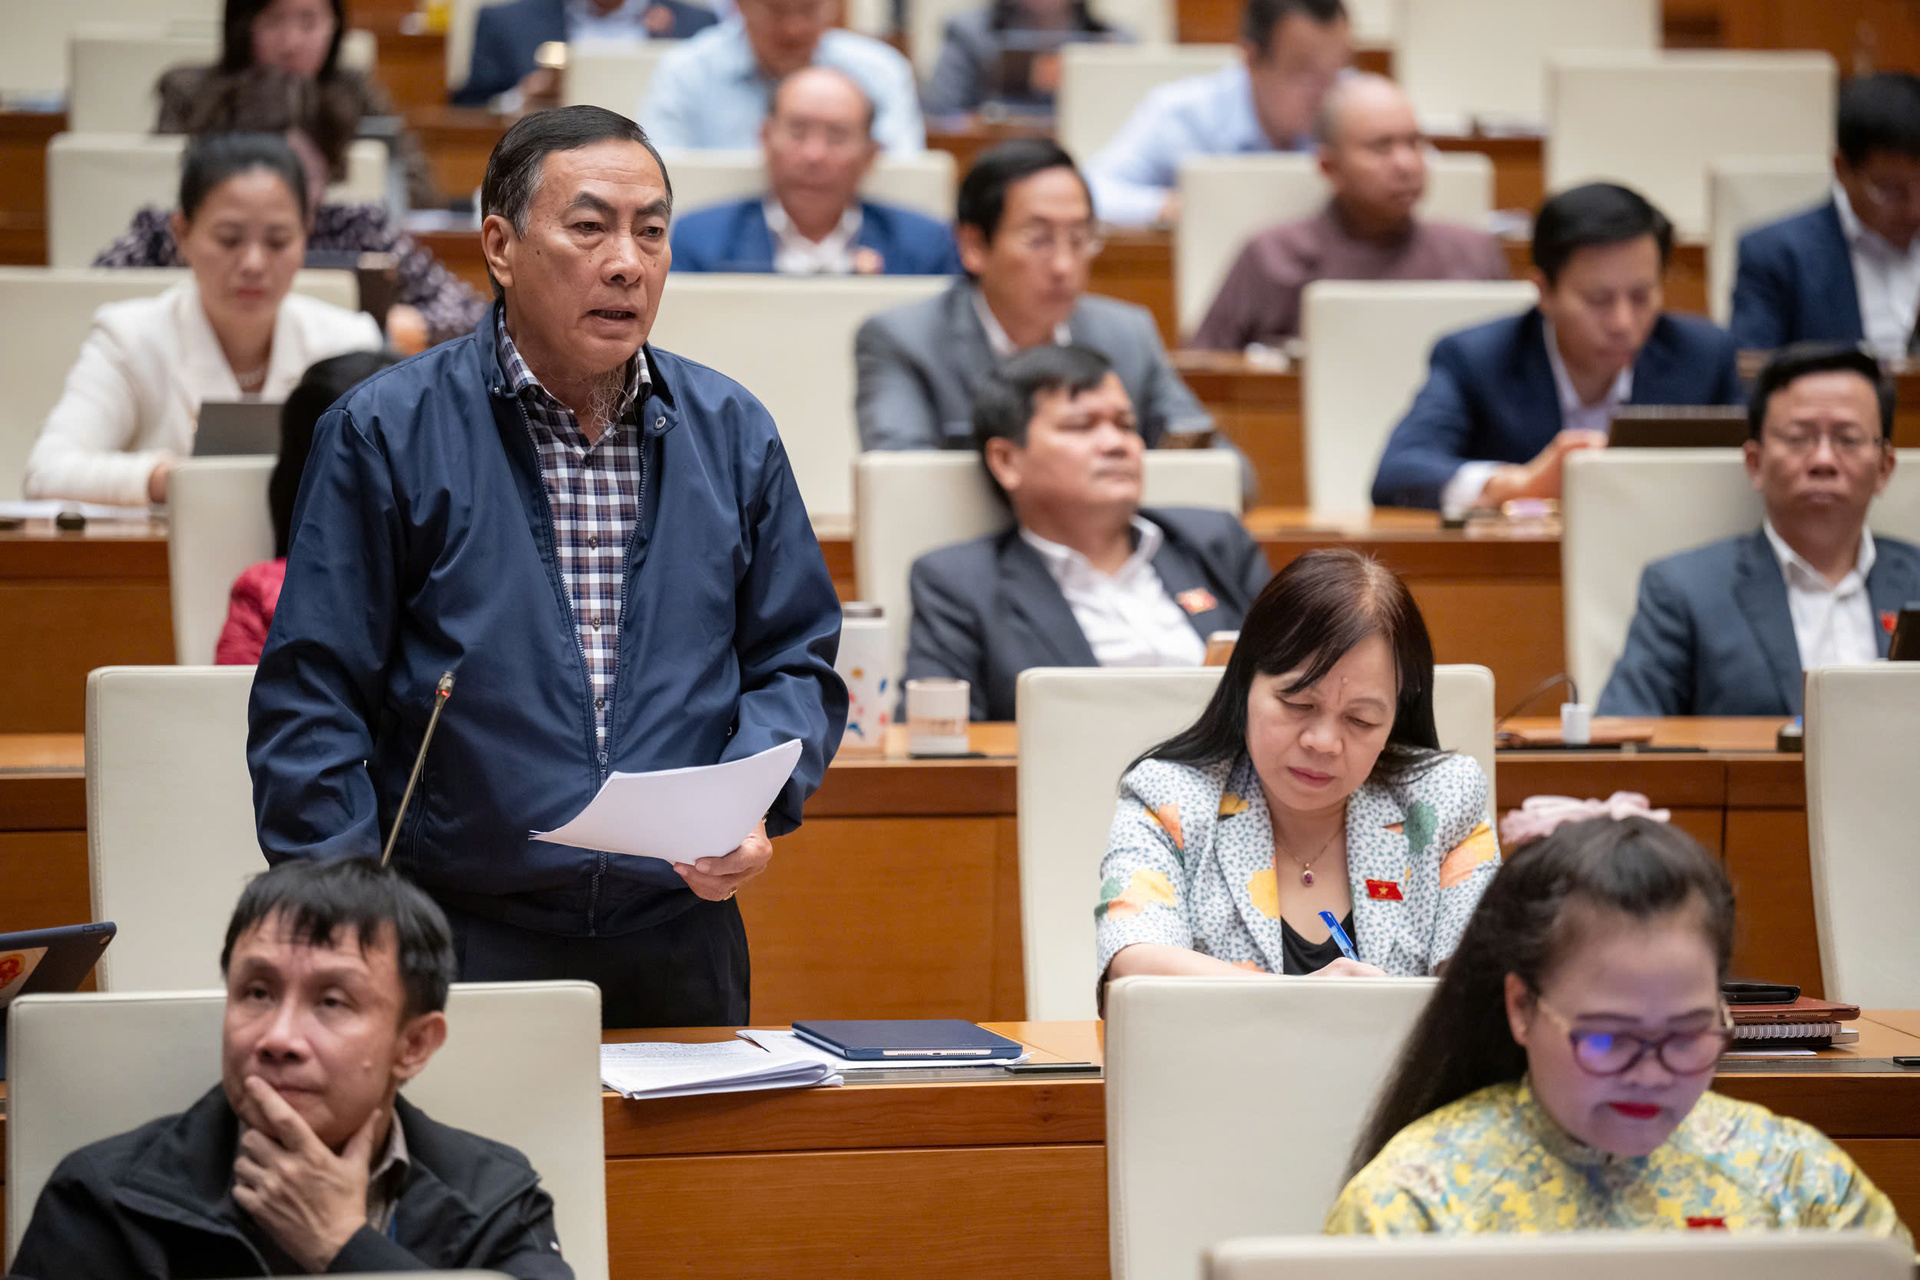
Tại phiên thảo luáºn, Äại biểu Phạm Văn Hòa - Äoàn ÄBQH tỉnh Äồng Tháp bày tá» thống nhất việc dá»± thảo Luáºt Ä‘ã bổ sung ngÆ°á»i ná»™p thuế là doanh nghiệp nÆ°á»›c ngoài cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thÆ°Æ¡ng mại Ä‘iện tá», kinh doanh trên ná»n tảng số ná»™p thuế đối vá»›i thu nháºp chịu thuế phát sinh tại Việt Nam.
Äại biểu Phạm Văn Hòa - Äoàn ÄBQH tỉnh Äồng Tháp. .
Äại biểu cho biết, trong thá»i gian qua, nếu chúng ta bá» không thu thuế đối vá»›i những đối tượng này sẽ dẫn đến tình trạng thất thu thuế. Sẽ không công bằng đối vá»›i các cở sở sản xuất kinh doanh trong nÆ°á»›c có những sản phẩm tÆ°Æ¡ng đồng vá»›i các sản phẩm của các tổ chức nÆ°á»›c ngoài. Tuy nhiên, đối vá»›i cÆ¡ sở kinh doanh thÆ°á»ng trú ở Việt Nam thì chúng ta Ä‘ánh thuế được, còn có những cÆ¡ sở không thÆ°á»ng trú ở Việt Nam mà chỉ thông qua sàn giao dịch Ä‘iện tá» thì cách tính thuế sẽ nhÆ° thế nào? Vấn Ä‘á» này, Ä‘á» nghị Chính phủ có Nghị định quy định cụ thể.
Äối vá»›i việc không Ä‘ánh thuế thu nháºp doanh nghiệp từ sản xuất cây trồng, rừng trồng, chăn nuôi, nuôi trồng thủy sản, đại biểu tán thành cao vá»›i quy định này. Theo Äại biểu Phạm Văn Hòa, đối vá»›i nhà sản xuất thì không nên Ä‘ánh thuế, nhÆ°ng những đối tượng mua bán thÆ°Æ¡ng mại thì phải tính thuế thu nháºp.
Äại biểu cÅ©ng cho rằng vấn Ä‘á» xác định thuế, tính thuế là vấn Ä‘á» rất quan trá»ng. Có những cÆ¡ sở kê khai thuế, hoặc có cÆ¡ sở hạch toán, quyết toán theo hóa Ä‘Æ¡n… Cho nên việc thu thuế rất khó khăn, doanh nghiệp dá»… dàng trốn thuế nếu cÆ¡ quan thuế không phát hiện ra hành vi này. Do Ä‘ó, Luáºt sá»a đổi lần này cần khắc phục được tình trạng trốn thuế, đảm bảo công bằng cho những ngÆ°á»i ná»™p thuế.
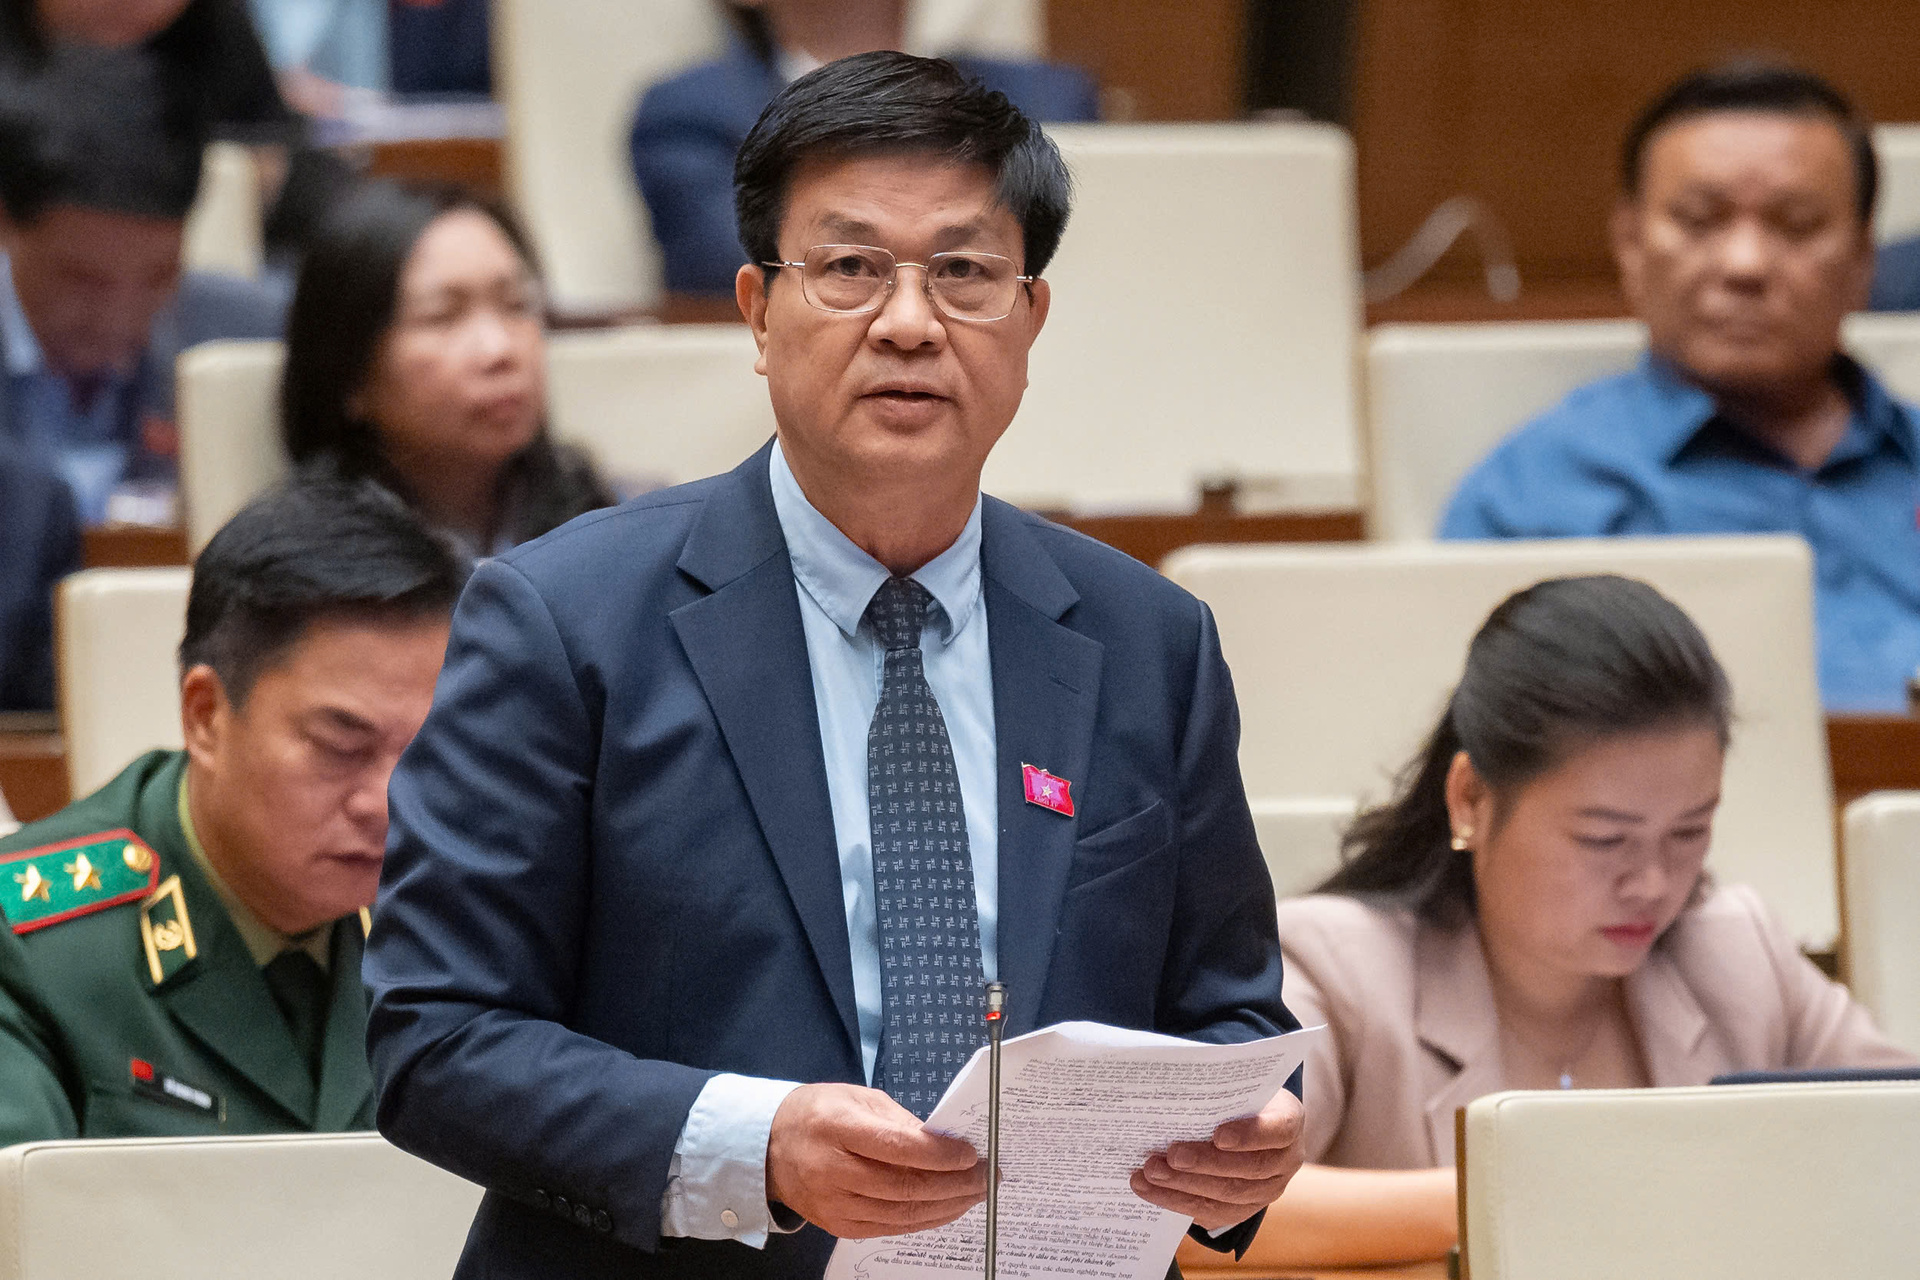
Äại biểu Äá»— Ngá»c Thịnh - Äoàn ÄBQH tỉnh Khánh Hòa.
Äóng góp ý kiến vào dá»± án Luáºt Thuế thu nháºp doanh nghiệp (sá»a đổi), Äại biểu Äá»— Ngá»c Thịnh - Äoàn ÄBQH tỉnh Khánh Hòa cho rằng, cần xác định thá»i Ä‘iểm doanh thu để tính thu nháºp chịu thuế của hàng hóa được bán ra. Còn đối vá»›i khoản chi do doanh nghiệp có rủi ro vá» thuế, Äại biểu Ä‘á» nghị Ban soạn thảo dá»± án Luáºt cần bổ sung không được trừ thuế tính từ khi gặp rủi ro nhằm bảo vệ quyá»n lợi của doanh nghiệp...
Theo Äại biểu Äá»— Ngá»c Thịnh, vá» nguyên tắc, hóa Ä‘Æ¡n do doanh nghiệp có rủi ro vá» thuế, hóa Ä‘Æ¡n phát hành Ä‘á»u không hợp pháp. CÆ¡ quan thuế sẽ yêu cầu ngÆ°á»i mua hàng loại toàn bá»™ chi phí liên quan đến các hóa Ä‘Æ¡n do doanh nghiệp có rủi ro vá» thuế, hóa Ä‘Æ¡n xuất ra trong tất cả các năm và tính ná»™p bổ sung số thuế còn thiếu. Äồng thá»i, ngÆ°á»i mua cÅ©ng sẽ bị truy cứu trách nhiệm khi giao dịch vá»›i các doanh nghiệp có rủi ro vá» thuế, hóa Ä‘Æ¡n.
Tuy nhiên, Äại biểu Äá»— Ngá»c Thịnh cho rằng, việc loại toàn bá»™ chi phí trong má»™t thá»i gian dài nhÆ° váºy chÆ°a tháºt hợp lý, chÆ°a tháºt phù hợp. Bởi vì nhiá»u doanh nghiệp ban đầu thành láºp và có hoạt Ä‘á»™ng hợp pháp sau má»™t thá»i gian má»›i gặp khó khăn. Váºy cần căn cứ vào dữ liệu của cÆ¡ quan có thẩm quyá»n thu nháºp để xác định được thá»i Ä‘iểm có dấu hiệu rủi ro vá» thuế, hóa Ä‘Æ¡n và chỉ loại các chi phí liên quan đến hóa Ä‘Æ¡n xuất cho khoảng thá»i gian doanh nghiệp có rủi ro vá» thuế, hóa Ä‘Æ¡n.
Do Ä‘ó, Äại biểu Äá»— Ngá»c Thịnh Ä‘á» nghị bổ sung quy định: Không được trừ chi phí của doanh nghiệp có rủi ro vá» thuế, hóa Ä‘Æ¡n theo thông báo của cÆ¡ quan thuế tính từ thá»i Ä‘iểm phát sinh rủi ro vá» thuế hóa Ä‘Æ¡n. Vì việc bổ sung quy định này giúp cho ngÆ°á»i ná»™p thuế bá»›t thiệt hại khi có những giao dịch ngay tình vá»›i những doanh nghiệp gặp rủi ro vá» thuế, hóa Ä‘Æ¡n.